Kalau anda jual 100 unit sebulan pada harga RM99, berapa sebenarnya yang masuk ke akaun bank anda? Jawapan ramai usahawan: RM9,900. Jawapan sebenar: kurang dari itu, dan selalunya tanpa mereka sedar ke mana perginya.
Setiap transaksi yang masuk melalui payment gateway akan dipotong. Kadang RM1. Kadang 3 peratus. Kadang lebih, sebab ada yuran tahunan, yuran pendaftaran dan yuran chargeback yang tak nampak dalam kiraan awal. Bezanya kecil pada satu transaksi, tapi pada 100 transaksi sebulan, jumlahnya boleh cukup untuk bayar sewa premis.
Artikel ini bandingkan kadar sebenar payment gateway Malaysia, kos tersembunyi yang ramai terlepas, dan satu perkara yang lebih penting dari kadar murah itu sendiri.
Kadar Setiap Gateway Tak Sama, Sebab Tu Kena Banding
Kos payment gateway bergantung pada kaedah bayaran yang pembeli pilih, bukan pada nama syarikat gateway sahaja. Tiga kaedah utama di Malaysia:
- FPX (online banking): paling murah. Anda bayar kadar tetap sekitar RM0.75 hingga RM1.00 per transaksi untuk B2C.
- Kad kredit dan debit: paling mahal. Antara 1.5 peratus hingga 3 peratus ditambah yuran tetap, sebab ada kos interchange bank dan risiko chargeback.
- E-wallet (TnG, GrabPay, Boost): pertengahan, biasanya sekitar 1.5 peratus.
Maksudnya, kadar yang anda nampak pada harga seunit sebenarnya bergantung pada tabiat pembeli anda. Kalau majoriti pelanggan anda guna FPX, kos anda rendah. Kalau mereka guna kad, kos anda naik walaupun jumlah jualan sama.
Kajian Baymard Institute ke atas pembeli di Amerika Syarikat mendapati 17 peratus tinggalkan pesanan mereka semata-mata sebab proses checkout terlalu panjang atau rumit. Itu sebelum mereka sempat pilih kaedah bayaran pun. (Sumber: Baymard Institute)
Senarai Payment Gateway Malaysia Dan Kadar Sebenar 2026
Ini kadar yang disiarkan sendiri oleh setiap penyedia pada laman rasmi mereka. Semak semula sebelum anda daftar, sebab kadar boleh berubah bila-bila masa.
| Gateway | Kadar | Sesuai Untuk |
|---|---|---|
| ToyyibPay | FPX RM1.00 transaksi B2C, kad setempat 1.5 peratus | Usahawan baru, produk digital |
| Billplz | FPX B2C dari RM0.75, kad MYR 1.5 peratus | Bisnes volume tinggi, invoicing |
| senangPay | FPX RM1 atau 1.5 peratus, mana lebih tinggi | Produk fizikal, bayaran ansuran |
| Stripe | Kad 3 peratus + RM1, FPX 3 peratus + RM1 | Pelanggan antarabangsa |
| Curlec | FPX dan e-wallet 1.5 peratus, kad 2.4 peratus | Bisnes yang nak mula cepat |
Nota penting: Billplz cuma sampai kadar RM0.75 pada plan tahunan Standard (MYR999 setahun). Pada plan Basic, kadarnya 1.25 per transaksi. Jadi bila orang kata Billplz paling murah, pastikan anda tahu plan yang mana.
Kos Tersembunyi Yang Ramai Terlepas
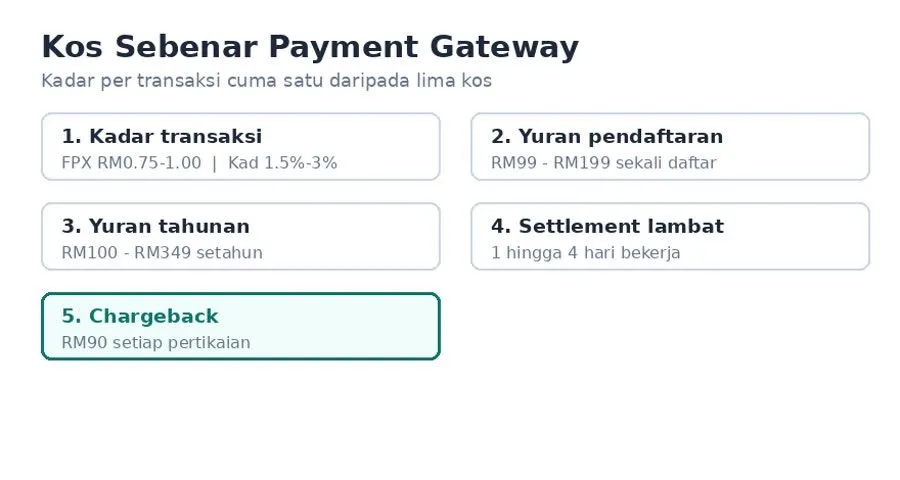
Kadar per transaksi cuma sebahagian cerita. Ini bahagian yang jarang orang bandingkan sebelum tanda tangan:
- Yuran pendaftaran dan tahunan. ToyyibPay mengenakan yuran onboarding RM100 dan yuran tahunan RM100 bermula tahun berikutnya. senangPay bermula RM199 setahun, dengan plan Advance RM349 setahun. Curlec pula tiada yuran setup dan tiada yuran tahunan pada plan Basic; plan Premium mengenakan bayaran sekali RM999 untuk kadar yang lebih rendah.
- Settlement atau payout lambat. ToyyibPay menyelesaikan bayaran dalam 1 hingga 4 hari bekerja, Billplz pada hari bekerja berikutnya. Untuk bisnes kecil, wang yang tertahan tiga hari itu boleh menyekat pembelian stok seterusnya.
- Yuran chargeback. Stripe mengenakan RM90 untuk setiap pertikaian yang diterima, dan RM90 lagi kalau anda sanggah. Untuk produk yang selalu disalah faham pembeli, ini kos nyata.
- Kadar antarabangsa dan tukaran duit. Stripe tambah 1 peratus untuk kad antarabangsa dan 2 peratus lagi kalau tukaran mata wang diperlukan.
- Frasa mana lebih tinggi. Ramai terlepas pandang klausa seperti FPX RM1 atau 1.5 peratus, mana lebih tinggi. Pada jualan RM200, 1.5 peratus lebih tinggi dari RM1, jadi anda bayar RM3, bukan RM1.
Kira Kos Sebenar Untuk Jualan RM10,000 Sebulan
Anggap anda buat 100 transaksi bernilai RM100 setiap satu, jumlah RM10,000 sebulan. Ini kiraan kosnya:
| Situasi | Kadar | Kos Sebulan |
|---|---|---|
| Semua bayaran melalui FPX, Billplz plan Standard | RM0.75 transaksi | RM75 |
| Semua bayaran melalui FPX, senangPay | RM1.50 (1.5 peratus lebih tinggi dari RM1) | RM150 |
| Campuran: 80 peratus FPX Billplz, 20 peratus kad | RM0.75 dan RM1.50 | RM90 |
| Semua bayaran melalui kad, Stripe | 3 peratus + RM1 | RM400 |
Lihat baris pertama dan baris terakhir. Bezanya RM325 sebulan, atau hampir RM4,000 setahun. Itu duit yang boleh jadi bajet iklan.
Tapi ada perangkap. Kalau anda buang pilihan kad semata-mata untuk jimat RM325, anda mungkin hilang pembeli yang cuma ada kad dan tak simpan wang dalam akaun bank pada masa itu. Kadar murah tak berguna kalau pembeli tak dapat bayar.
Kadar purata conversion landing page ialah 2.35 peratus, manakala 25 peratus teratas mencecah 5.31 peratus. Jurang antara dua angka itu selalunya bukan pada reka bentuk, tetapi pada berapa mudah orang boleh selesaikan bayaran. (Sumber: WordStream)
Empat Perkara Perlu Tengok Sebelum Pilih Gateway
1. Kadar Efektif, Bukan Kadar Iklan
Kira kadar efektif ikut tabiat pelanggan anda sendiri. Kalau 70 peratus pelanggan anda guna FPX, kira 70 peratus pada kadar FPX dan 30 peratus pada kadar kad. Barulah angka yang anda dapat sama dengan penyata bank sebenar.
2. Berapa Lama Wang Sampai Ke Akaun
Settlement sehari dan settlement empat hari bekerja memberi kesan besar pada aliran tunai, terutama kalau anda pegang stok. Untuk bisnes yang berputar pantas, settlement lebih penting dari beza RM0.25 per transaksi.
3. Kaedah Yang Pelanggan Anda Betul-betul Guna
Produk digital untuk pembeli muda lebih cenderung ke e-wallet. Produk kesihatan atau kursus harga tinggi lebih cenderung ke kad. Sesetengah usahawan jumpa bahawa membenarkan semua kaedah menaikkan jumlah pesanan lebih banyak daripada kos tambahan yang perlu ditanggung.
4. Sama Ada Ia Bersambung Dengan Flow Jualan Anda
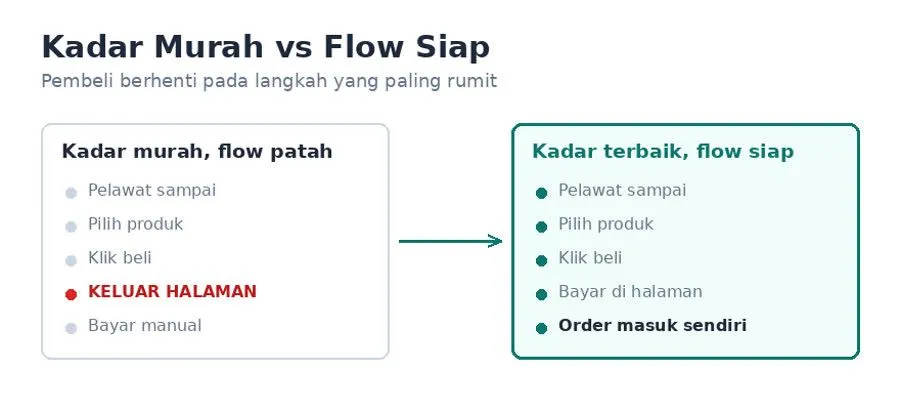
Ini yang paling ramai terlepas. Payment gateway yang bagus tetap tak berguna kalau pelanggan kena keluar dari halaman anda, taip semula butiran pesanan, dan tunggu anda sahkan bayaran secara manual. Setiap langkah tambahan itu membuang pembeli.
Kadar Murah Tak Selamat Kalau Flow Bayaran Patah
Baymard Institute menganggarkan laman e-dagang bersaiz besar boleh dapat kenaikan conversion sehingga 35.26 peratus hanya dengan membaiki reka bentuk checkout mereka. Angka itu datang dari kajian ke atas aliran checkout laman besar, bukan projek kecil. (Sumber: Baymard Institute)
Fikirkan logiknya. Anda pilih gateway yang jimat RM0.25 per transaksi, tapi checkout anda berbelit sehingga sebahagian pembeli keluar separuh jalan. Anda menang RM25, anda kalah ratusan ringgit jualan. Nisbah itu tak pernah masuk akal.
Di sinilah ramai usahawan tersilap langkah sekarang. Ramai boleh buat halaman jualan dalam beberapa minit guna AI, tetapi halaman itu convert ke tidak? AI boleh tulis copy, susun seksyen dan hasilkan gambar. Yang AI tak tahu ialah urutan sebenar flow jualan: dari pilih produk, ke checkout, ke bayaran, ke pengesahan order, sampai ke penghantaran. Bila flow itu dipasang main hentam, pembeli berhenti pada langkah yang paling mudah dijangkakan, iaitu bayaran.
Data pengguna Convertly: ROAS 3 kali dengan belanja iklan RM1,800 menghasilkan jualan RM5,450, kadar conversion 4.3 peratus. Kadar itu lebih tinggi dari purata industri 2.35 peratus, dan ia datang dari salespage yang checkout dan bayarannya siap sedia dalam satu flow.
Cara Bahagian Bayaran Selesai Dalam Satu Platform
Convertly menyambung payment gateway ToyyibPay dan Billplz terus ke salespage anda, jadi pelanggan boleh bayar melalui FPX atau kad tanpa keluar dari halaman. Selepas bayaran berjaya, order masuk sendiri ke dashboard, status boleh dikemas kini, dan penghantaran boleh dijana melalui integrasi kurier DeliverEasy dan J&T.
Beberapa perkara yang membezakannya:
- 0 peratus komisen. Anda bayar langganan tetap, bukan peratusan dari setiap jualan.
- Subdomain dan hosting serta SSL sudah termasuk dalam langganan, tanpa bayaran berasingan.
- Bawah 10 minit untuk salespage siap dengan checkout dan bayaran berfungsi.
- RM89 sebulan untuk satu salespage lengkap.
Kalau anda masih keliru memilih gateway, panduan lengkap cara terima bayaran online di Malaysia membincangkan setiap pilihan dengan lebih lanjut. Untuk perbandingan platform secara keseluruhan, lihat platform salespage Malaysia dan cara urus order jualan online selepas bayaran masuk.
Soalan Lazim
Payment gateway mana paling murah di Malaysia? Dari segi kos per transaksi, FPX melalui Billplz plan tahunan Standard paling rendah pada kadar sekitar RM0.75 per transaksi. Tapi kalau diambil kira yuran tahunan dan yuran pendaftaran, susunan ini boleh berubah ikut jumlah transaksi bulanan anda.
Berapa kadar FPX sekarang? Kadar FPX untuk B2C berlegar antara RM0.75 hingga RM1.00 per transaksi pada penyedia utama. Ada juga klausa kadar peratusan untuk nilai transaksi yang besar, contohnya RM1 atau 1.5 peratus, mana lebih tinggi.
Boleh tak guna lebih dari satu payment gateway? Boleh, dan ramai usahawan buat begitu. Satu gateway untuk FPX pada kos rendah, satu lagi untuk kad atau pelanggan antarabangsa.
Saya baru mula, patut pilih gateway murah atau yang senang? Utamakan yang paling senang disambung ke flow jualan anda dahulu. Kos RM0.25 lebih murah tak bermakna apa-apa kalau anda terlepas pembeli kerana proses bayaran berbelit.
Apa beza payment gateway dan checkout sendiri? Payment gateway memproses wang anda. Checkout ialah pengalaman pembeli dari klik beli sampai bayaran selesai. Kedua-duanya perlu berfungsi bersama, kalau tidak, kadar murah pada satu pihak ditelan oleh pembeli yang lari pada pihak yang lain.
Kesimpulan
Pilih payment gateway berdasarkan tiga perkara: kadar efektif ikut tabiat pelanggan anda, kelajuan settlement, dan sama ada ia bersambung terus ke flow jualan anda. Kadar yang murah pada kertas tidak bermakna kalau pembeli berhenti di tengah jalan.
Kalau anda mahu salespage dengan checkout, pembayaran dan pengurusan order yang siap dalam satu flow, Convertly bermula dari RM89 sebulan dengan 0 peratus komisen. Boleh lihat pakej dan mula dari sini.